







El precio publicado de una casa o departamento expresa lo que espera recibir el vendedor. No siempre coincide con el valor que resulta después de revisar el inmueble, su documentación y propiedades comparables. Por eso, una tasación de inmueble puede cambiar el presupuesto con el que empiezas una compra.
Entender el resultado no exige conocer fórmulas especializadas. Lo importante es saber qué revisó el profesional, qué información utilizó y cómo influye la cifra final en el dinero que necesitas. Así podrás decidir si mantienes tu objetivo, negocias el precio o buscas otra propiedad.
¿Qué es una tasación y para qué sirve?
Una tasación es el procedimiento mediante el cual un profesional inspecciona, estudia y analiza las características de un bien para asignarle un valor en una fecha determinada. El resultado queda sustentado en un informe que identifica el inmueble, explica el método empleado y presenta una conclusión.
Para una persona que quiere comprar vivienda, la tasación comercial ayuda a contrastar el precio solicitado con las condiciones del mercado y del propio predio. Es una referencia técnica para tomar una decisión; no obliga al vendedor a aceptar esa cifra ni garantiza que la propiedad se venderá exactamente por ese monto.
También conviene distinguirla del autovalúo. Este último es la declaración utilizada para fines del impuesto predial y se apoya en criterios tributarios. Puede aportar datos sobre áreas y características declaradas, pero no reemplaza una evaluación comercial actual.
¿Cómo se obtiene el valor comercial del inmueble?
El tasador no debería mirar solo el metraje ni copiar el precio de un anuncio. Primero identifica el terreno y la construcción. Después revisa sus condiciones físicas y legales, observa el entorno y contrasta la información con muestras del mercado que tengan características comparables.
El Reglamento Nacional de Tasaciones establece que la valoración comercial del terreno urbano se apoya en muestras de la zona con rasgos similares o que puedan ajustarse para una comparación justa. Se consideran elementos como la ubicación, la zonificación —es decir, los usos permitidos—, la extensión, el entorno y la forma o pendiente del terreno. Cuando existe una edificación, también se evalúan sus materiales, antigüedad, conservación, distribución e instalaciones.
La fecha importa. El mercado, el estado del inmueble y la oferta disponible pueden cambiar. Por eso, un informe antiguo sirve como antecedente, pero no necesariamente representa el valor actual.
Seis factores que pueden modificar la tasación
1. Ubicación dentro de la zona
Dos viviendas del mismo distrito pueden tener valores distintos. La cercanía al transporte, los accesos, el ruido, la seguridad del entorno y la disponibilidad de servicios cambian incluso entre calles próximas. La comparación debe considerar la ubicación específica y no solo el nombre del distrito.
2. Área y distribución
El tasador revisa el área del terreno y la construcción, pero también cómo se aprovecha el espacio. Una distribución funcional, la iluminación y la ventilación pueden influir en la comparación. Además, las áreas observadas deben guardar relación con los planos y la información registral disponible.
3. Antigüedad y conservación
Los años de la construcción no explican todo. Una vivienda bien mantenida puede requerir menos gastos inmediatos que otra más reciente con humedad, instalaciones deterioradas o acabados dañados. La inspección permite reconocer el estado real y las reparaciones previsibles.
4. Características de la edificación
Los materiales, el sistema constructivo, el número de pisos, los acabados y las instalaciones forman parte de la revisión. En un departamento también pueden importar el piso en el que se encuentra, el acceso al edificio, el ascensor, el estacionamiento y las áreas comunes.
5. Uso y condiciones urbanas
La zonificación indica qué usos están permitidos en un área. También pueden existir parámetros que limitan una ampliación o un cambio de uso. Estos datos son especialmente importantes si compras con la intención de remodelar, construir o utilizar el inmueble para una actividad distinta.
6. Situación documental
La partida registral muestra la descripción inscrita, la titularidad y las cargas o gravámenes, como hipotecas, embargos u otras restricciones registradas. Si el área construida no coincide con lo inscrito, falta la independización —el registro separado de una unidad— o existe una afectación pendiente, el informe puede dejar una observación. Esa diferencia no debe ignorarse porque también puede retrasar o impedir la operación.
¿Qué documentos conviene ordenar antes de la visita?
Los documentos exactos dependen del propósito de la tasación y de la entidad que la solicita. Antes de coordinarla, pregunta qué versión y antigüedad aceptan. Como punto de partida, conviene reunir:
- La partida registral o el Certificado Registral Inmobiliario (CRI), para revisar la descripción del predio, el propietario, las cargas, los gravámenes y los títulos pendientes.
- La declaración de autovalúo, incluida la Hoja Resumen y el Predio Urbano cuando corresponda, para contrastar las áreas y características declaradas ante la municipalidad.
- Los planos de ubicación, distribución y áreas, si están disponibles, especialmente cuando existen ampliaciones o modificaciones.
- Los documentos que sustenten la titularidad o las obras inscritas, cuando la información física no coincida con la partida.
- Una tasación anterior, solo como antecedente y no como sustituto de una evaluación actual.
Antes de solicitar una tasación de inmueble, compara los datos básicos entre estos documentos: dirección, área, linderos, uso y propietario. Si encuentras diferencias, pide que te expliquen qué debe regularizarse. Detectarlo antes de negociar evita construir el presupuesto sobre una propiedad que todavía presenta observaciones.
¿Cómo leer el informe sin ser especialista?
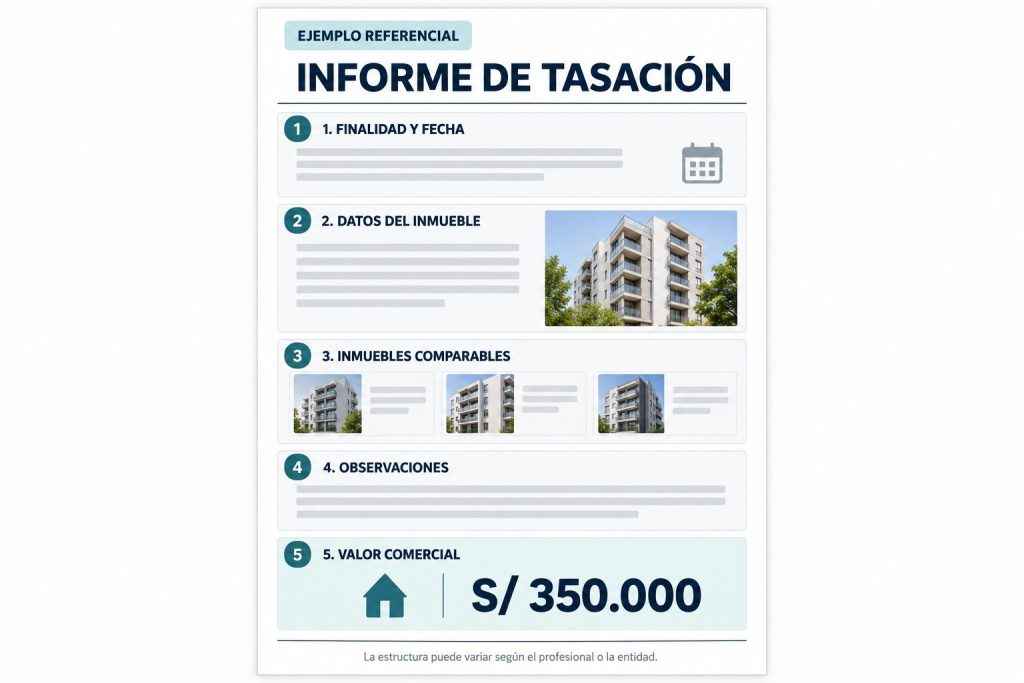
Ejemplo referencial de un informe de tasación. La estructura puede variar según el profesional o la entidad solicitante.
Empieza por la finalidad y la fecha. Un informe elaborado para una fecha o propósito determinado debe leerse dentro de ese contexto. Luego comprueba que la dirección, las áreas y la descripción correspondan al inmueble que visitaste.
Después revisa las muestras de mercado. Deben permitir entender por qué fueron comparadas con la propiedad. No basta con que estén en el mismo distrito: observa si tienen un tamaño, uso, ubicación y estado semejantes.
Lee también las observaciones. Allí pueden aparecer discrepancias entre los documentos y lo encontrado durante la inspección, limitaciones de acceso o datos que no pudieron verificarse. Una cifra final sin estas aclaraciones puede dar una falsa sensación de precisión.
Por último, identifica el valor concluido y las condiciones que lo sustentan. Si algo no está claro, pide al tasador que explique el ajuste con palabras sencillas. La utilidad del informe está en comprender la decisión, no solo en copiar el monto.
Cómo convertir la tasación en un presupuesto de compra
Imagina que una vivienda se ofrece en S/ 380.000 y la evaluación comercial concluye un valor de S/ 350.000. Tú habías planificado financiar S/ 320.000. La diferencia que debes resolver no se calcula desde el anuncio, sino desde el precio que finalmente acuerdes y el monto disponible para la compra.
Si el vendedor acepta S/ 350.000, todavía existe una diferencia de S/ 30.000 frente al monto planificado. A ella se suman los gastos propios de la operación que correspondan. Si mantiene el precio de S/ 380.000, la brecha será mayor. La tasación no elimina esa diferencia: la hace visible antes de comprometerte.
Este ejercicio permite separar tres cifras que suelen confundirse:
- El precio solicitado por el vendedor.
- El valor comercial sustentado en la tasación.
- El monto que puedes destinar o financiar para la compra.
Trabaja con las tres. Si solo miras la cuota mensual, podrías pasar por alto el dinero que necesitarás para cubrir una diferencia, realizar trámites o atender reparaciones inmediatas.
¿Qué hacer si el precio y la tasación no coinciden?
Primero, no asumas que uno de los valores es automáticamente correcto. Pide el sustento del informe y revisa si las muestras realmente son comparables. También confirma que el tasador haya contado con documentos suficientes y haya inspeccionado las áreas relevantes.
Después conversa con el vendedor. Una diferencia puede servir para negociar, solicitar que se regularice una observación o acordar quién asumirá una reparación. Si la brecha sigue siendo demasiado alta, ajusta el monto de tu objetivo o compara otro inmueble.
No uses todos tus recursos para cerrar la diferencia. Reserva capacidad para los gastos de la compra y para adecuaciones necesarias después de recibir la propiedad. El presupuesto sostenible es el que permite completar la operación sin dejar fuera costos previsibles.
La tasación dentro de una compra con Pandero Casa
Pandero Casa Adquisición funciona mediante fondos colectivos: un grupo de asociados realiza aportes mensuales y participa en las modalidades de adjudicación previstas, como sorteo o remate, para acceder al certificado elegido. El certificado representa el monto destinado al objetivo de vivienda. La adjudicación es el momento en que el asociado obtiene el derecho a utilizarlo, sujeto a la evaluación y las condiciones aplicables.
La tasación del inmueble y el estudio de títulos forman parte de los servicios necesarios después de adjudicar. Pandero no elige ni vende la vivienda. La persona identifica el inmueble y debe comprobar que resulte compatible con el uso del certificado y con los requisitos vigentes.
Si todavía estás planificando, utiliza un rango de valor realista para elegir el monto de tu objetivo. Si ya encontraste una propiedad, compara el precio acordado, el resultado de la tasación de inmueble y los recursos que puedes aportar. Confirma directamente con Pandero la documentación, los costos y las condiciones antes de iniciar el trámite, porque pueden variar.
Llegar con la partida revisada, las áreas verificadas y una cifra sustentada facilita la evaluación. También te permite usar el simulador con un objetivo concreto, en lugar de elegir un monto basado únicamente en anuncios.


