







Antes de solicitar dinero para comprar un auto o una vivienda, conviene revisar la información que las entidades consultarán sobre tus deudas. Tu historial crediticio muestra cómo has administrado esas obligaciones y si cumpliste los pagos acordados. No es una nota secreta ni un juicio permanente sobre tus finanzas.
Conocerlo te permite detectar errores, ordenar compromisos y comparar opciones con información real.
A continuación te detallamos lo que tienes que saber sobre el historial crediticio y su diferencia con un fondo colectivo como Pandero.
¿Qué es el historial crediticio?
La Superintendencia de Banca, Seguros y AFP (SBS) lo define como el registro que muestra cómo una persona ha gestionado sus deudas y la responsabilidad demostrada al pagarlas. Las entidades financieras utilizan esta información junto con otros datos, como los ingresos, las obligaciones vigentes y la capacidad de pago, cuando evalúan una solicitud.
El historial se construye con el tiempo. Puede incluir créditos de consumo, tarjetas, préstamos vehiculares, créditos hipotecarios, líneas no utilizadas, avales y garantías reportadas por las empresas del sistema financiero. No se limita a indicar si debes dinero: también muestra la entidad, el tipo de obligación y la calificación asignada según el comportamiento de pago.
Tener una deuda no significa automáticamente tener una mala calificación. Lo importante es si las cuotas se atienden en las fechas acordadas y si el nivel de obligaciones resulta manejable frente a los ingresos.
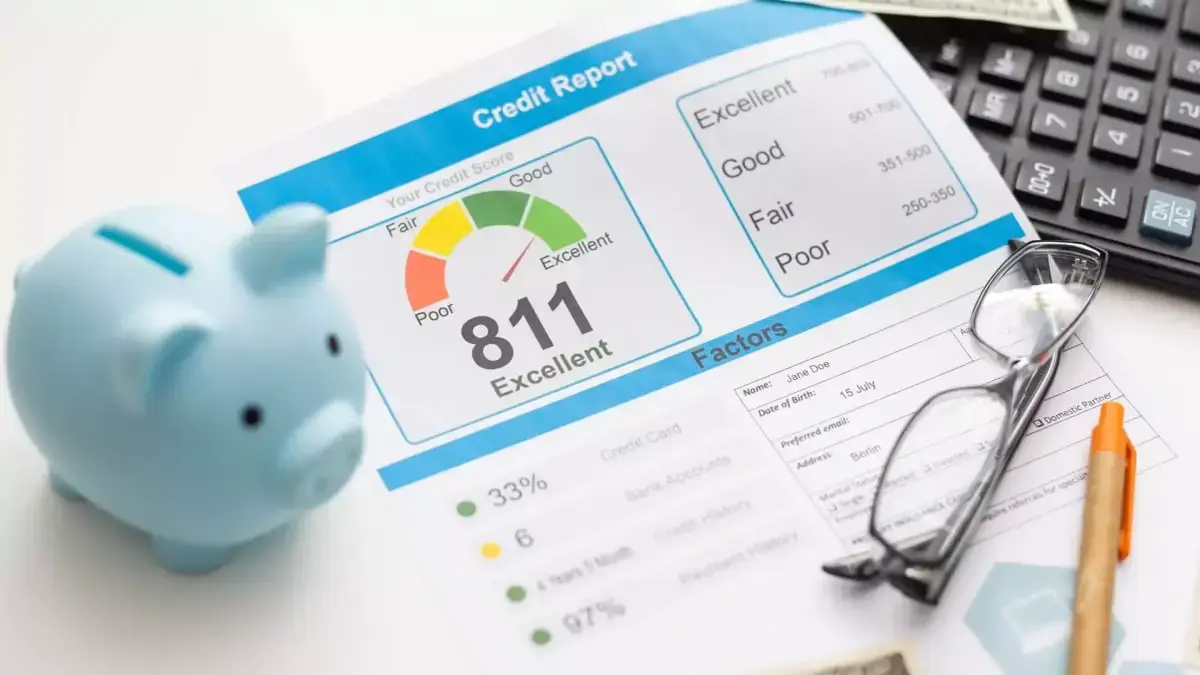
¿Qué información aparece en el Reporte de Deudas SBS?
El Reporte de Deudas SBS reúne mensualmente los créditos contratados con empresas del sistema financiero y la calificación que cada entidad reporta. Es una herramienta práctica para revisar tu situación antes de pedir un nuevo financiamiento.
Al abrirlo, comprueba cinco elementos:
- Las entidades que aparecen. Reconoce cada banco, caja, financiera u otra empresa y confirma que realmente hayas contratado con ella.
- Los créditos y líneas registradas. Revisa préstamos, tarjetas, líneas no utilizadas, avales y garantías. Una línea disponible no equivale a una deuda consumida, pero forma parte de la información reportada.
- El saldo y el periodo. Comprueba que la cifra corresponda al mes indicado. El reporte se actualiza mensualmente, por lo que un pago reciente puede no verse todavía.
- La calificación. Las categorías utilizadas son Normal, Problemas Potenciales, Deficiente, Dudoso y Pérdida. La clasificación depende del tipo de crédito y del comportamiento informado por la entidad.
- Las cancelaciones. Si terminaste de pagar, verifica que la obligación deje de figurar como saldo vigente cuando corresponda. La información de meses anteriores permanece como parte del historial.
No leas una sola casilla de forma aislada. Observa la entidad, el producto, el mes y la calificación en conjunto. Si encuentras algo que no reconoces, actúa antes de iniciar otra solicitud.
¿Cómo influye al pedir un préstamo?
Cuando solicitas un préstamo vehicular, personal o hipotecario, la entidad evalúa si puede prestarte y bajo qué condiciones. El historial crediticio aporta evidencia sobre tu conducta de pago, pero no decide por sí solo el resultado.
También se revisa cuánto ganas, cuánto debes, qué cuotas ya pagas y qué monto estás solicitando. Una persona puede tener pagos puntuales y, aun así, contar con poco margen para una obligación nueva. Otra puede haber tenido un atraso antiguo, pero mostrar después un periodo sostenido de cumplimiento. Cada entidad aplica sus políticas de evaluación.
Un buen registro puede facilitar el acceso a mejores condiciones, pero no garantiza la aprobación. De la misma forma, no tener antecedentes no equivale a tener un mal historial: significa que existe menos información para analizar cómo has manejado un crédito.
Cinco señales que conviene revisar antes de financiar
1. Cuotas que ya comprometen una parte importante de tus ingresos
Suma las cuotas de préstamos, tarjetas y otras obligaciones. Después agrega los gastos fijos del hogar. El dinero que queda debe permitirte asumir el nuevo compromiso sin depender de ingresos inciertos ni dejar fuera necesidades básicas.
2. Pagos realizados después de la fecha
Un atraso puede afectar la calificación según el tipo de crédito y el tiempo transcurrido. Revisa por qué ocurrió y evita que se repita. Automatizar pagos o programar recordatorios puede ayudarte, siempre que mantengas saldo suficiente.
3. Líneas que ya no utilizas
Una tarjeta sin consumo puede seguir apareciendo como línea disponible. Si ya no la necesitas, consulta con la entidad cuál es el procedimiento para cerrarla. Cortar la tarjeta o dejar de usarla no necesariamente cancela el contrato.
4. Deudas canceladas que aún figuran como vigentes
Considera la fecha del reporte antes de reclamar. Si ya pasó el periodo de actualización y la información sigue incorrecta, conserva la constancia de pago y solicita la revisión a la empresa que reportó la deuda.
5. Obligaciones que no reconoces
Una línea o un crédito desconocido puede ser un error o una señal de fraude. El reporte permite detectarlo. Comunícate con la entidad reportante y utiliza los canales correspondientes para dejar constancia del reclamo.
¿Qué puedes hacer si encuentras un error?
La SBS consolida y publica la información enviada por las entidades; no modifica directamente el registro por solicitud del usuario. Si un dato es incorrecto, el reclamo debe presentarse primero ante la empresa que lo reportó, porque es la facultada para rectificarlo.
Describe con precisión la obligación, el periodo y el dato cuestionado. Adjunta documentos que permitan comprobar tu pedido, como constancias de pago, cartas de no adeudo o comunicaciones de cierre. Guarda el número del reclamo y la respuesta.
Si consideras que existe una infracción, puedes presentar una denuncia ante la SBS para que evalúe el caso. No pagues a terceros que prometan “borrar” información correcta. Cancelar una deuda cambia su condición actual, pero el comportamiento de periodos anteriores se conserva en el historial crediticio.
Un ejemplo para ordenar la decisión
Imagina que Ana quiere cambiar de auto. Antes de elegir una cuota, revisa su Reporte de Deudas SBS. Encuentra un préstamo con una cuota mensual de S/ 900, consumos de tarjeta que suele pagar por S/ 450 y una línea que dejó de usar, pero nunca cerró formalmente.
Primero confirma que todos los productos le pertenecen. Luego suma S/ 1.350 de pagos mensuales y los compara con sus ingresos y gastos fijos. También pregunta a la entidad cómo cerrar la línea que ya no utiliza. Con esa información calcula cuánto podría pagar sin quedarse sin margen para combustible, seguro, mantenimiento e imprevistos.
El ejercicio no le dice qué producto elegir. Le permite comparar desde una base real. Si evalúa un préstamo, deberá revisar la aprobación, la TCEA —el costo total anual del crédito—, la cuota y el plazo. Si evalúa un fondo colectivo, deberá revisar el contrato, las cuotas, la forma de adjudicación y los requisitos que se aplican antes y después de obtener el certificado.
Préstamo y fondo colectivo: ¿qué cambia?
En un préstamo, una entidad entrega dinero que debe devolverse según un cronograma, con intereses, comisiones y gastos aplicables. Por eso analiza el historial, la capacidad de pago y sus propias políticas antes de aprobar la operación.
Un fondo colectivo no es un préstamo bancario. Es un sistema en el que un grupo de asociados realiza aportes periódicos para adquirir bienes o servicios mediante las modalidades previstas en el contrato. Una Empresa Administradora de Fondos Colectivos gestiona el grupo y las adjudicaciones. La Superintendencia del Mercado de Valores autoriza y supervisa a estas administradoras.
La adjudicación es el momento en que un asociado obtiene el derecho al bien o al certificado de compra mediante mecanismos como sorteo o remate. El historial crediticio no determina quién resulta elegido en un sorteo. Sin embargo, eso no significa que las obligaciones financieras de la persona sean irrelevantes durante todo el proceso.
Después de la adjudicación pueden existir evaluaciones, garantías y requisitos destinados a respaldar el pago de las cuotas pendientes, según el producto y el contrato. Por eso, antes de afiliarte, confirma qué se revisa en cada etapa y qué sucede si tu situación cambia.
¿Cómo se relaciona con Pandero Auto y Pandero Casa?
Pandero administra fondos colectivos para objetivos de vehículos y vivienda. En Pandero Auto, los asociados pagan cuotas y participan en asambleas con modalidades de adjudicación como sorteo o remate. Una vez adjudicados, se revisan los trámites y las garantías aplicables antes de utilizar el certificado.
Pandero Casa sigue la lógica del fondo colectivo para adquirir un inmueble. Después de adjudicar se realiza la evaluación correspondiente y se constituyen las garantías requeridas. Pandero no funciona como banco, concesionario ni inmobiliaria, y no elige por la persona el auto o la vivienda.
Antes de comparar, descarga tu reporte y confirma que esté correcto. Después calcula una cuota sostenible y revisa las condiciones del producto que te interesa. Un buen historial crediticio ayuda a entender tu posición ante una entidad financiera, pero la elección entre préstamo y fondo colectivo también depende del momento en que necesitas el bien, el funcionamiento de la adjudicación y tu capacidad para mantener los aportes.
Utiliza el simulador con un monto que puedas sostener y revisa el contrato antes de afiliarte. Si alguna condición no está clara, solicítala por escrito a Pandero.


